Micro LED 市場予測及び研磨・研削応用シーン
01 Micro-LEDの特長と応用分野
------------------ Micro-LEDの特長 ------------------
① 高輝度・高コントラスト
② 超高解像度・高柔軟性
③ 低消費電力・長寿命
④ 極めて高い光透過率
------------------ Micro-LEDの応用分野 ------------------
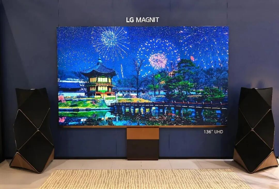
① 高級テレビ
→ 従来型ディスプレイを大幅に上回る次世代ホームテレビソリューション:
高輝度、低消費電力、長寿命、高コントラストを実現
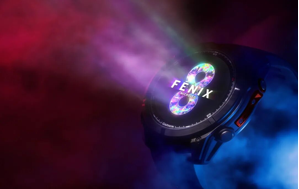
② ウェアラブルデバイス
→ 「透明性+没入感」を両立する最適な技術:
高輝度、高効率、屋外視認性に優れる
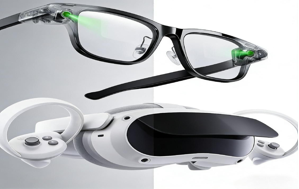
③ VR・ARデバイス
→ 超高解像度・低遅延を実現するソリューション:
VR/AR業界の次世代発展方向
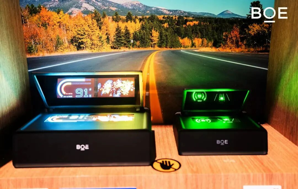
④ 車載ディスプレイ
→ より鮮明で繊細な情報表示ソリューションを提供:
高スムーズ性、高コントラスト、高精細度
02 Micro-LED基板の選定
------------------ Micro-LED基板について ------------------
基板は発光層の「成長プラットフォーム」として中核的な役割を担い、結晶格子定数の整合(材料欠陥の低減)、高熱伝導率(放熱性)、高機械強度(大量転写プロセスへの適応)の3つの要件を満たす必要があります。現在主流の基板は4種類に分類されます。
サファイア基板(Al₂O₃) | 低コスト、良好な光透過性、量産技術が成熟 | GaNとの格子不整合率が高い(13%)、熱伝導率が低い(約40 W/m・K) | 中低級Micro-LED製品(商業用拼接スクリーン、普及型テレビ) |
シリコン基板(Si) | 半導体業界で成熟した低コスト基板、12インチ大型ウェーハ対応、CMOS駆動集積が可能 | 格子不整合率が高い(約17%)、熱膨張係数の差が大きく割れが発生しやすい | 今後の量産主流方向(欠陥問題の解決が課題) |
GaNホモ基板 | 完全な格子整合(不整合率0%)、発光効率が最高 | コストが極めて高い(SiCの3倍以上)、量産難度が高い | 研究室レベルの高級デバイス(レーザーMicro-LEDなど) |
------------------ Micro-LED材料の将来トレンド ------------------
Micro-LEDの半導体材料体系は、GaN系化合物(青色・緑色発光)を中核とし、GaAs系・窒化物材料を赤色発光補助材料としています。基板材料は現在、サファイアからシリコン基板への移行期にあります。
赤色発光効率の向上、シリコン基板集積技術、フルカラー互換性などの材料技術ブレイクスルーは、Micro-LEDが高級特注製品から汎用民生製品へ普及する鍵となります。今後3~5年で、赤色材料と低コスト基板技術の成熟に伴い、Micro-LEDのコストは大幅に低下し、OLED・Mini LEDに代わる主流ディスプレイ技術となる見込みです。
03 Micro-LED製造プロセスにおける薄砥石の活用
------------------ 基板処理・エピタキシャル成長 ------------------
工程 | 主要作業内容 | 使用消耗品 |
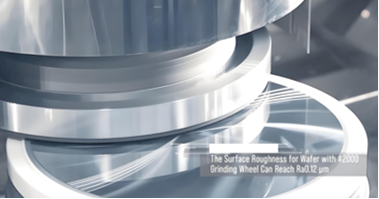
基板選定・前処理 | 主流のサファイア、SiC、低コストシリコン、PIなどフレキシブル基板を選定し、洗浄・薄研磨・鏡面研磨を行い不純物を除去 | 薄砥石 |
エピタキシャル層成長 | MOCVD(有機金属化学気相成長)技術を用い、AlNバッファー層、N型GaN層、InGaN/GaN量子井戸発光層、P型GaN層を順次成長 | — |
エピタキシャルウェーハ検査 | PL(フォトルミネッセンス)、XRD(X線回折)により発光波長・結晶品質を検出 | — |
------------------ Micro-LEDチップ製造工程 ------------------
工程 | 主要作業内容 | 使用消耗品 |
チップパターニング | サファイアフォトリソグラフィ+エッチング加工 | — |
電極作製 | 金属蒸着+リフトオフ加工 | — |
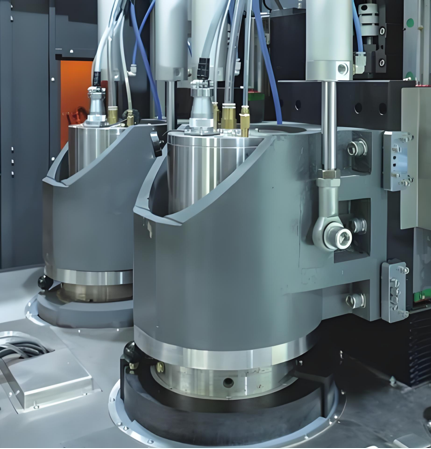
チップ薄研磨 | 裏面研削+鏡面研磨加工 | 薄砥石 |
レーザーリフトオフ | — | — |
チップ切断・選別 | — | — |
04 中国Micro-LED市場予測
------------------ 中国市場の成長要因 ------------------
① 技術革新とコスト低減の見通し
2026~2027年:現在10%未満の製品歩留まりが30%以上に向上し、単位面積あたりのコストが100米ドル以下に低下。
2028~2030年:大量転写技術が成熟し、コストがOLEDの1.5~2倍水準まで低下、大規模商用化が実現可能となる。
② 強力な政策支援
国家戦略:第14次五カ年計画の戦略的新興産業に位置づけられ、重点的に支援。
地方政策:
上海市:Micro-LED核心技術研究開発に最大1000万元の補助金を支給;
厦門市:G6クラス大量転写試験プラットフォームを建設し、産業チェーン全体のサービスを提供;
北京経済技術開発区:XR分野のMicro-LED技術に特別支援を実施。
③ 産業チェーンの相乗効果
中国はLEDチップ(世界生産能力の60%を占める)、TFTバックプレート、ディスプレイ端末分野で明確な優位性を有し、Micro-LED産業の発展を強力に支えています。
------------------ 中国市場規模予測 ------------------
市場成長重要タイムノード
2025年:小規模試産、高級商業市場への導入開始、市場規模50億元突破、薄砥石年間使用量1000個以上が見込まれる。
2026~2028年:産業急成長期。歩留まり向上・コスト低下に伴い、中高級民生電子機器分野へ浸透。
2030年:大規模商用化実現、世界市場シェア30~45%、市場規模480~850億元に達し、薄砥石年間使用量は10000個以上が予測される。
中国のMicro-LED産業は爆発的な成長を遂げ、2026~2028年が重要な転換期となります。技術革新とコスト低減を原動力に、市場は2025~2027年の高級商業用途から、2028~2030年に民生電子用途へと拡大し、2030年までに数百億元規模の成熟市場を形成します。中国は発展見通しが極めて広く、2030年までに世界最大のMicro-LED生産・消費市場となることが期待されます。


